Το τεράστιο pipeline των ΑΠΕ και της αποθήκευσης συναντά τις περικοπές παραγωγής αλλά και ένα νέο κύμα επενδύσεων σε διασυνδέσεις, καλώδια και δίκτυα. Η είσοδος της Meridiam στο Great Sea Interconnector και οι μεγάλες συμβάσεις της Hellenic Cables/Fulgor
A-Energy Newsroom
Η ελληνική αγορά ηλεκτρικής ενέργειας περνά σε μια νέα φάση. Μετά την ταχεία ανάπτυξη των φωτοβολταϊκών και των αιολικών, το επίκεντρο μεταφέρεται πλέον στις υποδομές που απαιτούνται για να συνδεθεί, να μεταφερθεί και να αξιοποιηθεί η νέα παραγωγική δυναμικότητα.
Τα στοιχεία αποτυπώνουν το μέγεθος της αλλαγής. Οι ενεργές βεβαιώσεις παραγωγού και άδειες για έργα ΑΠΕ ανέρχονται σε 65,28 GW, ενώ οι ενεργές άδειες αποθήκευσης αντιστοιχούν σε περίπου 72 GW ισχύος έγχυσης. Την ίδια στιγμή, το Προκαταρκτικό Σχέδιο του νέου Δεκαετούς Προγράμματος Ανάπτυξης του ΑΔΜΗΕ για την περίοδο 2027-2036 προβλέπει επενδύσεις ύψους 9,037 δισ. ευρώ, με περίπου 7 δισ. ευρώ να προβλέπονται ήδη για την περίοδο έως το 2030.
Η μετάβαση, ωστόσο, δεν εξελίσσεται χωρίς προβλήματα. Οι περικοπές της παραγωγής ΑΠΕ έχουν γίνει πλέον μέρος της καθημερινής λειτουργίας του συστήματος, ενώ η αποθήκευση μόλις αρχίζει να αποκτά ουσιαστικό αποτύπωμα. Παράλληλα, η υλοποίηση των μεγάλων διασυνδέσεων δημιουργεί έναν νέο κύκλο έργων για τον ΑΔΜΗΕ, τις εταιρείες καλωδίων και τους διεθνείς επενδυτές.
Η εικόνα που διαμορφώνεται είναι αυτή ενός ηλεκτρικού συστήματος που καλείται να διαχειριστεί ταυτόχρονα πολύ περισσότερη παραγωγή, περισσότερα φορτία και πολύ μεγαλύτερες ανάγκες μεταφοράς.
Τα 65,28 GW των ΑΠΕ και η απόσταση από τα πραγματικά έργα
Σύμφωνα με τα στοιχεία της ΡΑΑΕΥ, οι ενεργές βεβαιώσεις παραγωγού και άδειες παραγωγής για έργα ΑΠΕ ανέρχονται σε 65,28 GW. Τα φωτοβολταϊκά αντιστοιχούν περίπου σε 35,96 GW και τα αιολικά σε 27,17 GW, ενώ το υπόλοιπο αφορά τις λοιπές τεχνολογίες ΑΠΕ.
Πρόκειται για ένα ιδιαίτερα μεγάλο επενδυτικό σύνολο έργων, είναι όμως σημαντικό να διαχωρίζεται από τα έργα που έχουν φθάσει σε ώριμο στάδιο ανάπτυξης. Το 2022 οι αντίστοιχες ενεργές βεβαιώσεις είχαν φθάσει περίπου τα 103,5 GW και η μείωση που ακολούθησε αντανακλά, μεταξύ άλλων, την απομάκρυνση έργων που δεν προχώρησαν στα επόμενα στάδια αδειοδότησης και ανάπτυξης.
Το κρίσιμο μέγεθος για την αγορά είναι πλέον η δυνατότητα σύνδεσης. Τον Απρίλιο του 2026 υπήρχαν περίπου 1.956 ενεργές οριστικές προσφορές σύνδεσης στον ΑΔΜΗΕ, συνολικής ισχύος 13,35 GW. Η διαφορά ανάμεσα στα 65,28 GW του συνολικού ενεργού pipeline και στα έργα που έχουν φθάσει σε οριστική προσφορά σύνδεσης αποτυπώνει το πόσο μεγάλη είναι η απόσταση από την άδεια μέχρι την πραγματική επένδυση.
Για να περάσει ένα έργο από το ένα στάδιο στο άλλο απαιτούνται, μεταξύ άλλων, διαθέσιμος ηλεκτρικός χώρος, χρηματοδότηση, εξασφάλιση γης, περιβαλλοντικές εγκρίσεις, προμήθεια εξοπλισμού και τελικά κατασκευή. Το χαρτοφυλάκιο έργων παραμένει μεγάλο, αλλά η επόμενη φάση της αγοράς θα κριθεί περισσότερο από την ωρίμανση των έργων παρά από τον αριθμό των νέων αδειών.
Σχεδόν 72 GW αποθήκευσης, αλλά η αγορά μόλις ξεκινά
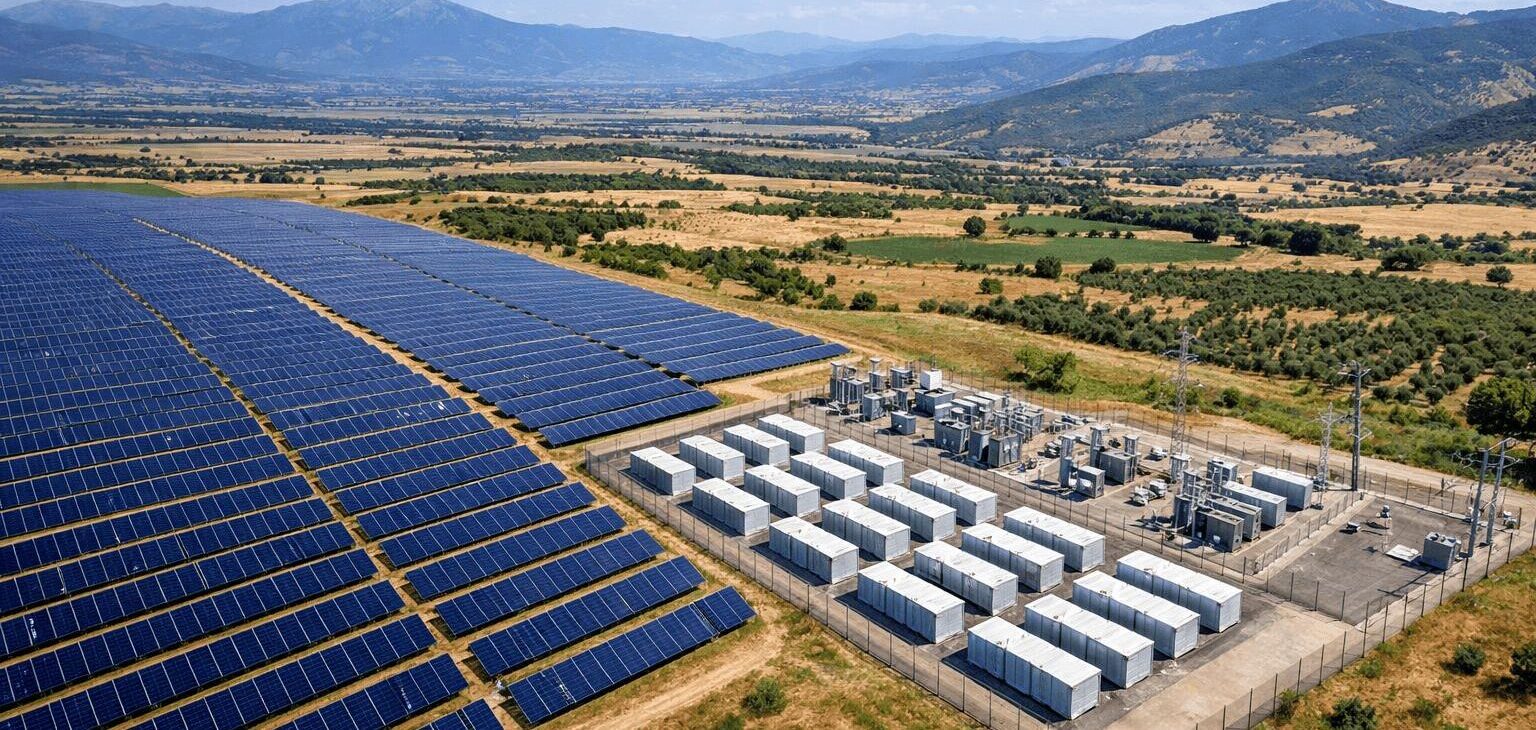
Ακόμη μεγαλύτερο σε σχέση με την υφιστάμενη εγκατεστημένη ισχύ είναι το χαρτοφυλάκιο της αποθήκευσης. Οι ενεργές άδειες φθάνουν περίπου τα 72 GW ισχύος έγχυσης, ενώ η συνολική εγγυημένη χωρητικότητα προσεγγίζει τις 330 GWh.
Η εικόνα αυτή αφορά αδειοδοτημένα έργα και όχι εγκατεστημένη δυναμικότητα. Η πραγματική αποθήκευση στο σύστημα παραμένει ακόμη περιορισμένη, καθώς η αγορά βρίσκεται στα πρώτα στάδια ανάπτυξης των μεγάλων μονάδων μπαταριών.
Η σημασία της αποθήκευσης γίνεται ωστόσο όλο και μεγαλύτερη όσο αυξάνεται η παραγωγή από φωτοβολταϊκά. Η δυνατότητα μιας μπαταρίας να απορροφά ενέργεια στις ώρες υψηλής ηλιακής παραγωγής και να την επιστρέφει στο σύστημα αργότερα μέσα στην ημέρα αποτελεί έναν από τους βασικούς μηχανισμούς με τους οποίους η νέα παραγωγή μπορεί να ενσωματωθεί στο σύστημα.
Τα πρώτα στοιχεία από τη λειτουργία των μονάδων αποθήκευσης δείχνουν ήδη αυτή τη συμπεριφορά. Τον Ιούλιο οι μπαταρίες απορρόφησαν περίπου 39,5 GWh και επέστρεψαν στο σύστημα 34,3 GWh, σύμφωνα με την ανάλυση του Green Tank που βασίζεται στα στοιχεία και στις επιλύσεις ISP2/ISP3 του ΑΔΜΗΕ. Από την ενέργεια που απορροφήθηκε, περίπου 22,8 GWh αντιστοιχούσαν σε ενέργεια που διαφορετικά θα περικοπτόταν.
Οι περικοπές ΑΠΕ έχουν ήδη γίνει μέρος της εξίσωσης
Η αύξηση της εγκατεστημένης ισχύος των ΑΠΕ έχει ήδη δημιουργήσει ένα νέο λειτουργικό δεδομένο για το ηλεκτρικό σύστημα: τις περικοπές παραγωγής.
Στο πρώτο εξάμηνο του 2026 οι περικοπές ΑΠΕ εκτιμήθηκαν σε περίπου 1.601 GWh, ποσότητα που αντιστοιχεί στο 9,6% της συνολικής παραγωγής ΑΠΕ. Στο επτάμηνο Ιανουαρίου-Ιουλίου οι περικοπές ανήλθαν συνολικά σε περίπου 1.746 GWh, ή 8,8% της παραγωγής ΑΠΕ.
Το φαινόμενο εμφανίζεται κυρίως στις ώρες κατά τις οποίες η παραγωγή των φωτοβολταϊκών αυξάνεται σημαντικά, ενώ η ζήτηση και οι δυνατότητες απορρόφησης του συστήματος δεν ακολουθούν με τον ίδιο ρυθμό. Τον Μάιο, για παράδειγμα, οι περικοπές έφθασαν τις 418 GWh και επικεντρώθηκαν κυρίως στο διάστημα υψηλής ηλιακής παραγωγής.
Η είσοδος περισσότερης αποθήκευσης, η ενίσχυση των δικτύων, η αύξηση των διασυνδέσεων, η ενίσχυση της ζήτησης και η αξιοποίηση των διεθνών ανταλλαγών αποτελούν πλέον βασικά εργαλεία για τη διαχείριση αυτής της παραγωγής. Παράλληλα, η λειτουργία των υδροηλεκτρικών και άλλων ευέλικτων πόρων του συστήματος αποκτά μεγαλύτερη σημασία όσο αυξάνεται η συμμετοχή των στοχαστικών ΑΠΕ.
Το μεγάλο επενδυτικό κύμα του ΑΔΜΗΕ
Μέσα σε αυτό το περιβάλλον, το Προκαταρκτικό Σχέδιο του νέου Δεκαετούς Προγράμματος Ανάπτυξης του ΑΔΜΗΕ αποκτά ιδιαίτερη βαρύτητα. Το συνολικό ύψος του σχεδίου για την περίοδο 2027-2036 ανέρχεται σε 9,037 δισ. ευρώ, έναντι περίπου 7 δισ. ευρώ στο προηγούμενο πρόγραμμα. Από το σύνολο, 7,012 δισ. ευρώ προβλέπεται να επενδυθούν ήδη μέχρι το 2030.
Το σχέδιο περιλαμβάνει συνολικά 110 έργα. Από αυτά, 52 βρίσκονται σε εξέλιξη, 34 είναι προγραμματισμένα, 15 εντάσσονται για πρώτη φορά στο πρόγραμμα και πέντε έχουν ολοκληρωθεί. Παράλληλα, τρία έργα καταγράφονται ως καθυστερημένα και ένα ως καταργούμενο.
Το επενδυτικό πρόγραμμα είναι ιδιαίτερα εμπροσθοβαρές, με τις ετήσιες επενδύσεις να προβλέπεται ότι θα ανέλθουν σε 1,183 δισ. ευρώ το 2027, 1,748 δισ. ευρώ το 2028, 2,296 δισ. ευρώ το 2029 και 1,786 δισ. ευρώ το 2030.
Πρόκειται για ένα σχέδιο που συνδέεται άμεσα με την αύξηση της παραγωγής ΑΠΕ, αλλά και με την ανάγκη για μεγαλύτερη μεταφορική ικανότητα, την ηλεκτροδότηση των νησιών και την ενίσχυση των διεθνών διασυνδέσεων.
Το Προκαταρκτικό Σχέδιο βρίσκεται σε δημόσια διαβούλευση και, επομένως, τα μεγέθη και οι προτεραιότητες που περιλαμβάνει θα πρέπει να αντιμετωπίζονται ως ο σχεδιασμός της επόμενης περιόδου και όχι ως οριστικά εγκεκριμένο πρόγραμμα.
Δωδεκάνησα, Βορειοανατολικό Αιγαίο και οι νέες διεθνείς διασυνδέσεις
Το μεγαλύτερο μέρος των επενδύσεων της επόμενης περιόδου συγκεντρώνεται σε μεγάλα έργα διασύνδεσης.
Για την περίοδο 2027-2030 προβλέπονται περίπου 2,39 δισ. ευρώ για τη διασύνδεση των Δωδεκανήσων, 1,26 δισ. ευρώ για τη διασύνδεση του Βορειοανατολικού Αιγαίου, 1,23 δισ. ευρώ για τη διασύνδεση Ελλάδας–Κύπρου και 532 εκατ. ευρώ για τη νέα διασύνδεση Ελλάδας–Ιταλίας.
Ο σχεδιασμός περιλαμβάνει επίσης νέες διασυνδέσεις με την Τουρκία και την Αλβανία. Για τις διασυνδέσεις Ελλάδας–Τουρκίας και Ελλάδας–Αλβανίας ο τρέχων προγραμματισμός προβλέπει ορίζοντα ολοκλήρωσης το 2031, ενώ η νέα διασύνδεση Ελλάδας–Ιταλίας (GRITA 2) έχει ορίζοντα ολοκλήρωσης το 2033.
Στα Δωδεκάνησα, η ολοκλήρωση της διασύνδεσης τοποθετείται στο 2030, ενώ αντίστοιχος είναι ο ορίζοντας για το Βορειοανατολικό Αιγαίο. Τα έργα περιλαμβάνουν υποβρύχια και χερσαία καλώδια, νέους υποσταθμούς και τον απαιτούμενο εξοπλισμό για την ένταξη των νησιών στο διασυνδεδεμένο σύστημα.
Η Κρήτη αποτελεί διαφορετική περίπτωση, καθώς η ενίσχυση του συστήματός της έχει μετακινηθεί χρονικά έως το 2035, από τον προηγούμενο στόχο του 2028. Η πρόοδος του έργου βρίσκεται περίπου στο 14,4%, ενώ στο νέο σχέδιο καταγράφονται καθυστερήσεις που συνδέονται με απαλλοτριώσεις, τοπικούς φορείς, αρχαιολογικά ζητήματα και την προσθήκη νέων υποέργων.
Το Great Sea Interconnector και η είσοδος της Meridiam
Για πρώτη φορά το Great Sea Interconnector, η ηλεκτρική διασύνδεση Ελλάδας–Κύπρου, εντάσσεται στο νέο Δεκαετές Πρόγραμμα Ανάπτυξης του ΑΔΜΗΕ.
Για το έργο προβλέπονται περίπου 1,23 δισ. ευρώ την περίοδο 2027-2030, ενώ η συνολική δαπάνη που αποτυπώνεται στο σχέδιο έως το 2036 ανέρχεται σε περίπου 1,64 δισ. ευρώ.
Η εξέλιξη έρχεται σε συνέχεια της εισόδου της γαλλικής Meridiam ως πλειοψηφικού μετόχου στην εταιρεία του έργου. Ο ΑΔΜΗΕ ανακοίνωσε στις 7 Σεπτεμβρίου ότι η συμμετοχή της Meridiam αποτελεί σημαντική εξέλιξη για την υλοποίηση της διασύνδεσης, ενώ παράλληλα δρομολογείται η επανεκκίνηση των ερευνών βυθού.
Στο καλωδιακό σκέλος του έργου συμμετέχει η γαλλική Nexans, προσθέτοντας στη διασύνδεση τόσο επενδυτική όσο και βιομηχανική διάσταση.
Η συμμετοχή γαλλικού κεφαλαίου και γαλλικής βιομηχανίας στο GSI έρχεται παράλληλα με την ισχυρή παρουσία ελληνικών εταιρειών στα υπόλοιπα μεγάλα έργα διασύνδεσης.
Οι μεγάλες συμβάσεις καλωδίων περνούν ήδη στη βιομηχανία
Η νέα γενιά διασυνδέσεων έχει ήδη μεταφραστεί σε σημαντικές συμβάσεις για την ελληνική βιομηχανία καλωδίων.
Τον Ιούνιο η Hellenic Cables ανέλαβε το Lot A της συμφωνίας πλαισίου του ΑΔΜΗΕ για τις διασυνδέσεις των Δωδεκανήσων και του Βορειοανατολικού Αιγαίου, ύψους περίπου 1,15 δισ. ευρώ. Το αντικείμενο περιλαμβάνει περίπου 694 χιλιόμετρα υποβρύχιων καλωδίων 150 kV και 227 χιλιόμετρα υπόγειων καλωδίων.
Τον Αύγουστο ακολούθησε η ανάθεση του έργου της διασύνδεσης Κορίνθου–Κω, με τεχνολογία HVDC 320 kV και συνολική αξία περίπου 1,5 δισ. ευρώ. Το έργο περιλαμβάνει περίπου 1.260 χιλιόμετρα υποβρύχιων καλωδίων και 30 χιλιόμετρα υπόγειων καλωδίων, με στόχο ολοκλήρωσης το 2030.
Οι αναθέσεις αυτές έχουν ήδη αποτυπωθεί στα οικονομικά μεγέθη της Cenergy Holdings. Στο πρώτο εξάμηνο του 2026 ο κλάδος καλωδίων κατέγραψε έσοδα 841,7 εκατ. ευρώ, αυξημένα κατά 13%, και adjusted EBITDA 164,4 εκατ. ευρώ, αυξημένο κατά 36%. Μετά τις νέες αναθέσεις, το backlog του κλάδου καλωδίων διαμορφώθηκε περίπου στα 3,4 δισ. ευρώ, ενώ το συνολικό backlog του ομίλου ανήλθε σε περίπου 3,9 δισ. ευρώ.
Η εικόνα αυτή δείχνει και τη βιομηχανική διάσταση του νέου κύκλου επενδύσεων. Η ανάπτυξη των δικτύων δημιουργεί ζήτηση όχι μόνο για κατασκευαστικά έργα αλλά και για υποβρύχια καλώδια, εξοπλισμό υποσταθμών, μετατροπείς και συναφή συστήματα.
Από την παραγωγή στη διαχείριση του συστήματος
Η μεταβολή της αγοράς δεν αφορά μόνο την ποσότητα της παραγωγής. Αφορά και τον τρόπο με τον οποίο το σύστημα θα διαχειρίζεται τις διαφορετικές τεχνολογίες.
Τα φωτοβολταϊκά και τα αιολικά αυξάνουν γρήγορα την εγκατεστημένη ισχύ και την παραγωγή ΑΠΕ, αλλά η παραγωγή τους μεταβάλλεται ανάλογα με τις καιρικές συνθήκες. Η αποθήκευση προσθέτει τη δυνατότητα μεταφοράς ενέργειας σε διαφορετικές ώρες, ενώ τα υδροηλεκτρικά, ιδιαίτερα εκείνα με ταμιευτήρες, μπορούν να παρέχουν μεγαλύτερη ευελιξία στη λειτουργία του συστήματος.
Παράλληλα, τεχνολογίες όπως η βιομάζα και το βιοαέριο έχουν διαφορετικά χαρακτηριστικά παραγωγής και μπορούν να λειτουργούν ως πιο ελεγχόμενοι ανανεώσιμοι πόροι, ανάλογα με το έργο και τις συνθήκες λειτουργίας του.
Η εξέλιξη αυτή αποκτά μεγαλύτερη σημασία καθώς αυξάνεται η διείσδυση των στοχαστικών ΑΠΕ και ταυτόχρονα αυξάνονται οι ανάγκες για ηλεκτρική ενέργεια από νέες χρήσεις, όπως η ηλεκτροκίνηση, οι αντλίες θερμότητας, η βιομηχανία και τα data centers.
Ο ρόλος του ΔΕΔΔΗΕ και η ανθεκτικότητα των δικτύων
Η επενδυτική εικόνα δεν περιορίζεται στο Σύστημα Μεταφοράς. Η αύξηση της αποκεντρωμένης παραγωγής και των νέων ηλεκτρικών φορτίων μεταφέρει σημαντικό μέρος των απαιτήσεων και στα δίκτυα διανομής.
Φωτοβολταϊκά στις στέγες και στα μπαλκόνια, μπαταρίες, ηλεκτρικά οχήματα, αντλίες θερμότητας και νέες καταναλώσεις απαιτούν ενισχύσεις σε υποσταθμούς και γραμμές, μεγαλύτερη ψηφιοποίηση και περισσότερες δυνατότητες παρακολούθησης και ελέγχου του δικτύου.
Παράλληλα, η ανθεκτικότητα των υποδομών απέναντι σε ακραία καιρικά φαινόμενα και πυρκαγιές αποτελεί πλέον ξεχωριστό σκέλος των επενδύσεων. Ο ΑΔΜΗΕ είχε δρομολογήσει πρόγραμμα ανανέωσης εξοπλισμού ύψους περίπου 120 εκατ. ευρώ έως το 2026, με στόχο μεταξύ άλλων την ενίσχυση της ανθεκτικότητας του συστήματος απέναντι στην κλιματική αλλαγή και στις αυξημένες απαιτήσεις που δημιουργεί η διείσδυση των ΑΠΕ.
Στο επίπεδο της διανομής, η αντίστοιχη προσαρμογή αφορά ένα πολύ μεγαλύτερο πλήθος σημείων του δικτύου, καθώς η νέα παραγωγή και τα νέα φορτία εμφανίζονται πλέον σε ολόκληρη τη χώρα.
Το επόμενο στάδιο μετριέται σε MWh και όχι μόνο σε GW
Η εικόνα της ελληνικής αγοράς ηλεκτρικής ενέργειας το 2026 χαρακτηρίζεται πλέον από τη συνύπαρξη ενός πολύ μεγάλου pipeline έργων ΑΠΕ και αποθήκευσης με ένα αντίστοιχα μεγάλο πρόγραμμα επενδύσεων στις υποδομές.
Τα 65,28 GW ενεργών αδειών ΑΠΕ αποτυπώνουν το μέγεθος της επενδυτικής δραστηριότητας, ενώ τα σχεδόν 72 GW ενεργών αδειών αποθήκευσης δείχνουν το εύρος του νέου κλάδου που αναπτύσσεται. Οι περικοπές, από την άλλη πλευρά, καταγράφουν τις ανάγκες που ήδη δημιουργεί η αυξανόμενη παραγωγή, ενώ τα 9,037 δισ. ευρώ του Προκαταρκτικού Σχεδίου του ΑΔΜΗΕ αποτυπώνουν την κλίμακα των υποδομών που προβλέπεται να απαιτηθούν για την επόμενη περίοδο.
Στο ίδιο πλαίσιο εντάσσονται οι μεγάλες διασυνδέσεις των νησιών, οι νέες διεθνείς ηλεκτρικές διασυνδέσεις, η είσοδος της Meridiam στο Great Sea Interconnector και οι μεγάλες παραγγελίες καλωδίων προς τη Hellenic Cables.
Η ελληνική αγορά ηλεκτρισμού περνά έτσι από μια περίοδο όπου το βασικό μέγεθος ήταν η νέα εγκατεστημένη ισχύς σε μια περίοδο όπου εξίσου κρίσιμα γίνονται η μεταφορική ικανότητα του δικτύου, η αποθήκευση, η ευελιξία και η πραγματική αξιοποίηση της παραγόμενης ενέργειας.
Το επόμενο στάδιο της ενεργειακής μετάβασης θα αποτυπωθεί επομένως όχι μόνο στα νέα GW που θα εγκατασταθούν, αλλά και στις MWh που θα μπορούν να μεταφερθούν, να αποθηκευτούν και να καταναλωθούν σε ολόκληρο το ηλεκτρικό σύστημα.