Ποιες είναι οι πιθανές χρηματοδοτικές λύσεις και προκλήσεις σε μια αγορά στην οποία η παραγωγή ηλεκτρικής ενέργειας από ΑΠΕ περισσεύει και πετιέται, ενώ η ζήτηση παραμένει καθηλωμένη
Για τις τράπεζες είναι ξεκάθαρο ότι, όταν ένα υβριδικό έργο ΑΠΕ δεν απολαμβάνει πλέον κρατική επιδότηση, θα πρέπει να παρουσιάζει σταθερές χρηματοοικονομικές ροές προκειμένου να αντλήσει χρηματοδότηση. Αυτό γίνεται εξαιρετικά δύσκολο στο σημερινό περιβάλλον, όπου η παραγωγή ηλεκτρικής ενέργειας «πετιέται», ενώ η ζήτηση παραμένει καθηλωμένη. Οι 483 ώρες μηδενικών ή αρνητικών τιμών χονδρικής εντός του 2025 και η πτώση 50–70% στα έσοδα μικρών και μεσαίων φωτοβολταϊκών την άνοιξη του 2026 έχουν χτυπήσει προ πολλού συναγερμό στα τμήματα των τραπεζών που ασχολούνται με τη χρηματοδότηση των ενεργειακών επενδύσεων.
Κι αυτό είναι μόνον το κερασάκι στην τούρτα. Προ ελάχιστων μηνών, ο Βασίλης Καραμούζης, Γενικός Διευθυντής Εταιρικών και Επενδυτικών Χρηματοδοτήσεων της Εθνικής Τράπεζας, προειδοποίησε για τον κίνδυνο μιας νέας γενιάς κόκκινων ενεργειακών δανείων, με έμφαση στα φωτοβολταϊκά. Διευκρίνισε ότι έργα υψηλού κινδύνου δεν θα είναι χρηματοδοτήσιμα, καθώς το σημαντικότερο στοιχείο για μια τράπεζα είναι η προβλεψιμότητα των cash flows, και πρότεινε εναλλακτικές λύσεις. Μεταξύ αυτών, τα PPAs (εταιρικά συμβόλαια προμήθειας ηλεκτρικής ενέργειας) και άλλοι μηχανισμοί μακροχρόνιων συμβάσεων, που να διασφαλίζουν σταθερά έσοδα στο πλαίσιο του asset recycling.
Τα επιχειρήματα κατά της χρήσης έργων του ΕΛΑΠΕ προκειμένου να πάρει μπροστά η αγορά των corporate PPAs
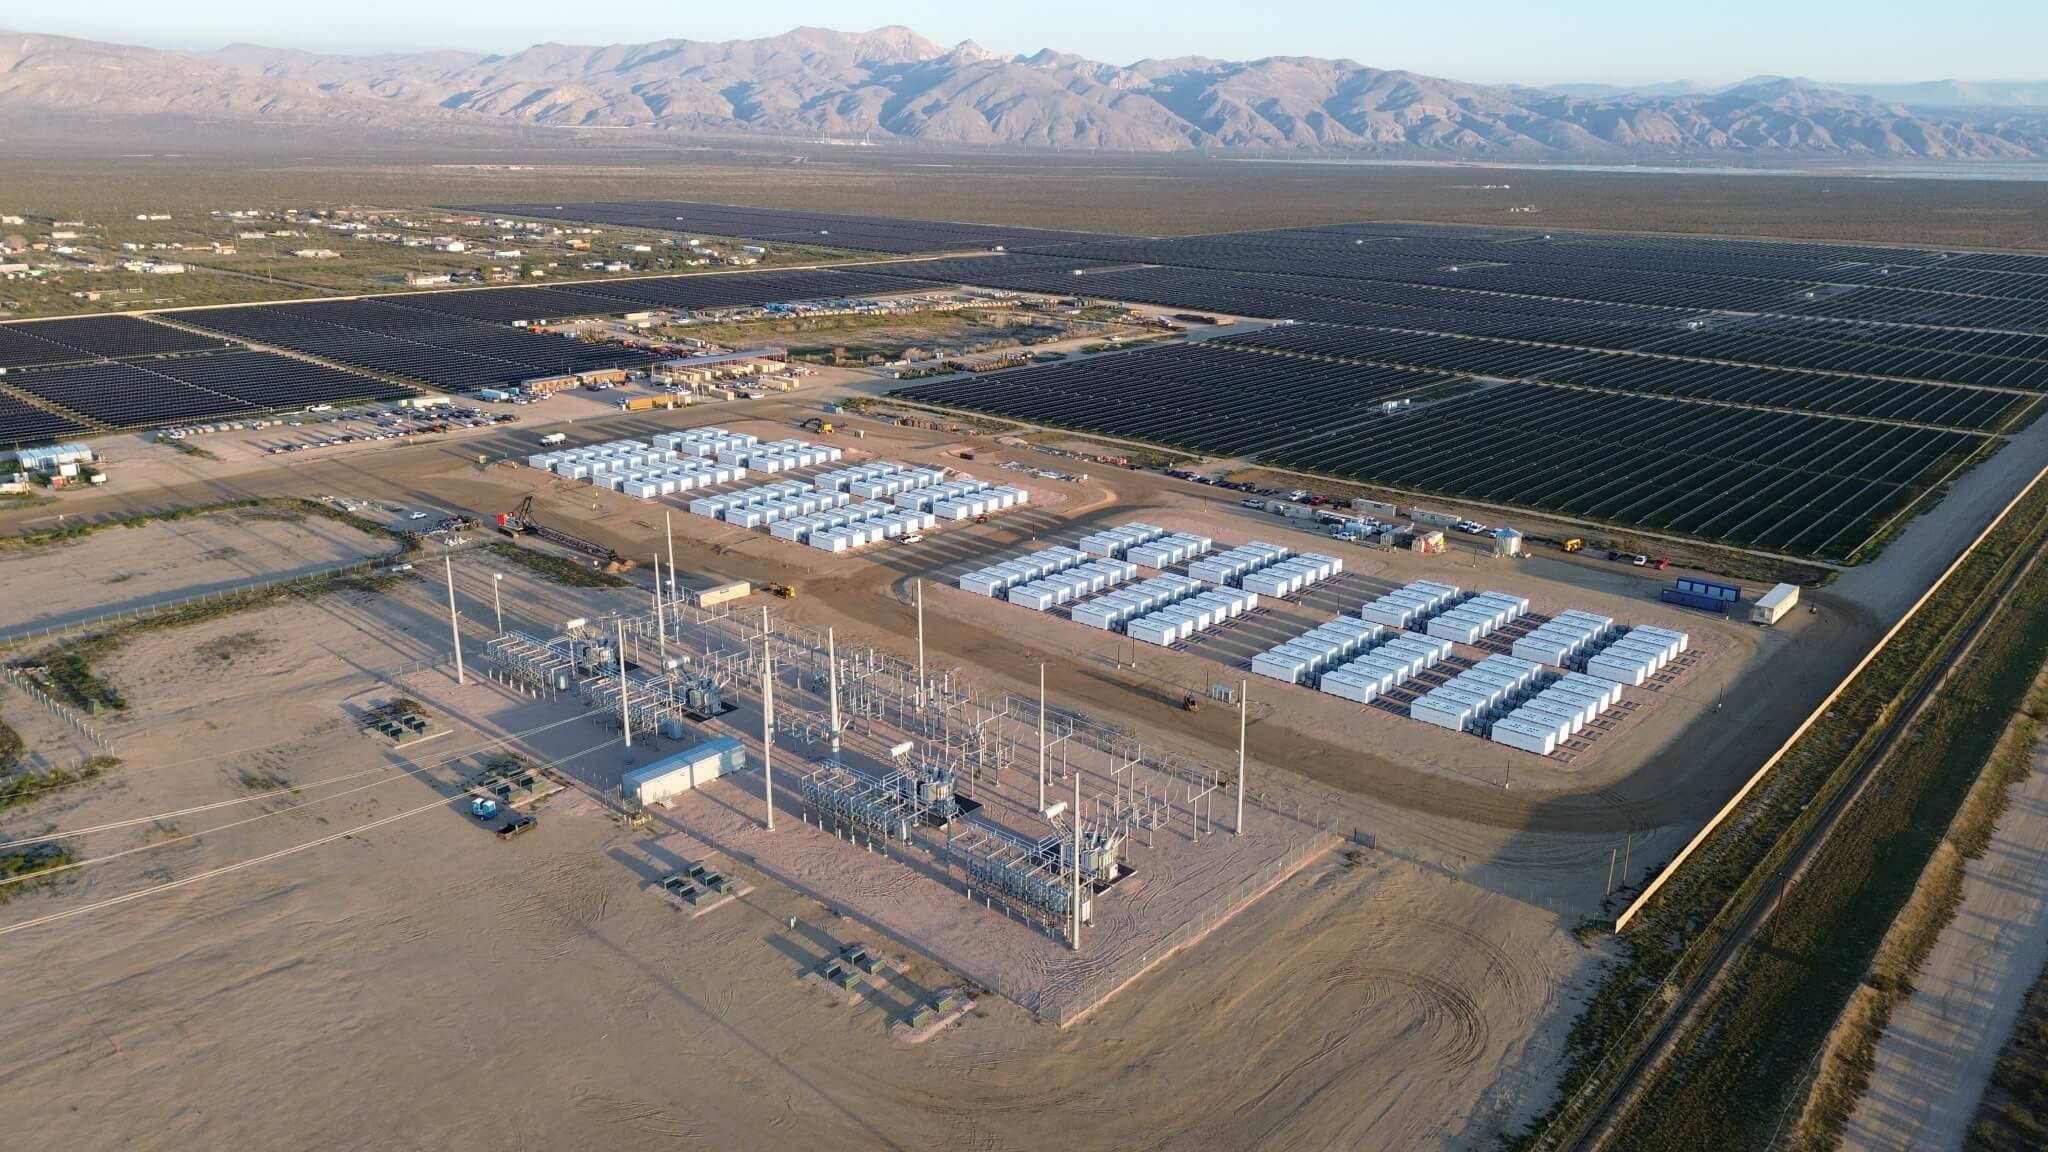
Πάντως, ούτε και οι παραπάνω εναλλακτικές φαίνεται να προσφέρουν ασφαλείς λύσεις, ειδικά σε μια αγορά με αυξανόμενους περιορισμούς δικτύου και ανάγκη αποθήκευσης. Η χρηματοδότηση συστημάτων αποθήκευσης με μπαταρίες (BESS) κλίμακας δικτύου αντιμετωπίζεται πλέον ως κρίσιμος παράγοντας για τη σταθεροποίηση των εσόδων, καθώς η αποθήκευση μετατρέπεται από προαιρετική επιλογή σε βασική προϋπόθεση.
Χαρακτηριστική είναι η άποψη που διατύπωσε ο Στέλιος Λουμάκης, πρόεδρος του ΣΠΕΦ (Πανελλήνιος Σύνδεσμος Επενδυτών Φωτοβολταϊκών), στη χθεσινή ημερίδα RENPOWER Greece 2026, που είχε ως αντικείμενο τη χρηματοδότηση των ενεργειακών έργων στις παρούσες συνθήκες. Ο ίδιος εξέφρασε πλήρη αντίθεση στις προτάσεις για αξιοποίηση έργων του Ειδικού Λογαριασμού ΑΠΕ (ΕΛΑΠΕ) ως μέσο ενεργοποίησης της αγοράς των corporate PPAs με τους ιδιώτες προμηθευτές, υποστηρίζοντας ότι το πρόβλημα της αγοράς δεν είναι η έλλειψη διαθέσιμων έργων, αλλά η περιορισμένη ζήτηση και η υπερπροσφορά παραγωγής από ΑΠΕ.
Όπως τόνισε χαρακτηριστικά, «οι προμηθευτές, που κυριαρχούν συντριπτικά στη λιανική, δεν έχουν λόγο να δεσμευτούν μέσω PPAs με ανεξάρτητους παραγωγούς, αφού έχουν τη δική τους παραγωγή για να διοχετεύσουν στους πελάτες τους – καταναλωτές, απολαμβάνοντας έτσι ολόκληρη την αλυσίδα αξίας των πράσινων MWh τους. Περαιτέρω, μια τιτλοποίηση έργων του ΕΛΑΠΕ προς τους προμηθευτές, εν είδει πρόδρομων PPAs, θα εξαφάνιζε και το όποιο τελευταίο περιθώριο από την πλευρά της ζήτησης έχει απομείνει για μια τέτοια αγορά, όταν ήδη τα κρατικά PPAs των έργων ΑΠΕ που λειτουργούν υπερκαλύπτουν, σε μεγάλα χρονικά διαστήματα καθημερινά, τη ζήτηση».
Σε ερώτημα για το αν η Πολιτεία ήρε την κατάλληλη στιγμή την προσφορά κρατικών PPAs για τις ΑΠΕ με τον ΔΑΠΕΕΠ, ο κ. Λουμάκης σχολίασε ότι, εκ του αποτελέσματος, φαίνεται πως μάλλον άργησε κιόλας, εξ ου και το τεράστιο πλεόνασμα, ιδίως φωτοβολταϊκών έργων με συμβάσεις ΣΕΔΠ, που συστηματικά πλέον ζημιώνονται από τις περικοπές της πλεονάζουσας παραγωγής τους, η οποία μένει εκτός των προγραμμάτων αγοράς.
Ο ίδιος τόνισε ότι θα ήταν «εξόχως κυνικό η Πολιτεία να προσφέρει σε νέα Φ/Β έργα, περιλαμβανομένου ακόμη και του οικιακού net-billing, οποιαδήποτε είδους τιμή για το εγχεόμενο ρεύμα τους, πλην της χονδρικής, την ώρα που ήδη χιλιάδες εν λειτουργία σταθμοί ΑΠΕ υφίστανται βαρύτατες οικονομικές ζημίες ένεκα της υπερδυναμικότητας που διακατέχει το σύστημα».
Για να καταλήξει ότι, δυστυχώς, και παρότι ακούγεται δυσάρεστο, η απευθείας συμμετοχή στην αγορά και οι αρνητικές τιμές είναι πλέον το μόνο φρένο που έχει απομείνει ώστε να συγκρατηθεί η αγορά από την πλήρη κατάρρευσή της.
Η ελληνική διαχείριση της μπαταρίας, παράδειγμα προς αποφυγή
Στο πλαίσιο των τοποθετήσεων που έγιναν, αναφέρθηκε και ο καθοριστικός ρόλος που έχουν τα συστήματα αποθήκευσης με μπαταρίες (BESS) κλίμακας δικτύου για τη σταθεροποίηση των εσόδων που ζητούν οι τράπεζες. Φάνηκε δε ότι η αποθήκευση εξελίσσεται πλέον σε βασική προϋπόθεση για τη χρηματοδότηση.
Πάντως, ούτε και σε αυτό το θέμα υπήρξε αισιοδοξία. Σύμφωνα με την εκτίμηση του Πέτρου Τσικούρα, Οργανωτικού Γραμματέα της ΠΟΣΠΗΕΦ, ο τρόπος που διαχειρίστηκε η Ελλάδα το θέμα της μπαταρίας είναι παράδειγμα προς αποφυγή. Το γεγονός ότι η Ελλάδα, τον Απρίλιο του 2026, είχε εγκατεστημένες μονάδες αποθήκευσης συνολικής χωρητικότητας μόλις 34 μεγαβατωρών, όταν στη Βουλγαρία αγγίζουν τις 2.500 μεγαβατώρες και στην Ιταλία τις 17.000 μεγαβατώρες, καταδεικνύει την ανάγκη ενός νέου ρυθμιστικού χάρτη.
Όπως χαρακτηριστικά τόνισε, το ρίσκο είναι πολύ υψηλότερο σε σχέση με τα προηγούμενα χρόνια. Το πλέον κρίσιμο είναι η ζήτηση και, εφόσον υπάρξουν εκ νέου επιδοτήσεις, αυτό θα πρέπει να γίνει με προσοχή: με αποτύπωση έργων, στόχων και τεχνολογιών για την ενσωμάτωση της αποθήκευσης, αλλά και με μέριμνα για τις παλιές επενδύσεις, οι οποίες ενδέχεται να έχουν αρνητικές συνέπειες αν δεν διορθωθούν κάποια πράγματα.
Στο τέλος της ημέρας, τι σημαίνουν όμως τα παραπάνω για τον καταναλωτή ενέργειας; Πρακτικά μιλώντας, αν τα υβριδικά έργα με αποθήκευση καταφέρουν να χρηματοδοτηθούν και να υλοποιηθούν, προφανώς θα αξιοποιηθεί καλύτερα η αυξημένη παραγωγή ηλεκτρικής ενέργειας από ΑΠΕ, οι ακραίες τιμές χονδρικής θα μειωθούν και, κατ’ επέκταση, θα υπάρξει και αποκλιμάκωση στις τιμές της λιανικής. Σε περίπτωση που τα νέα έργα με αποθήκευση καθυστερήσουν, η εξάρτηση από τις συμβατικές μονάδες θα συντηρηθεί και το κόστος ενέργειας θα παραμείνει σε υψηλά και απρόβλεπτα επίπεδα. Σε ό,τι αφορά τις ισορροπίες που καλείται να διαχειριστεί η Πολιτεία μεταξύ υφιστάμενων και νέων επενδύσεων, αποτελούν προφανώς μια δύσκολη άσκηση.